开云Kaiyun-(官方网站)Kaiyun官方登录入口
您当前使用的浏览器版本过低,可能存在安全风险,建议升级浏览器,或者用以下浏览器浏览
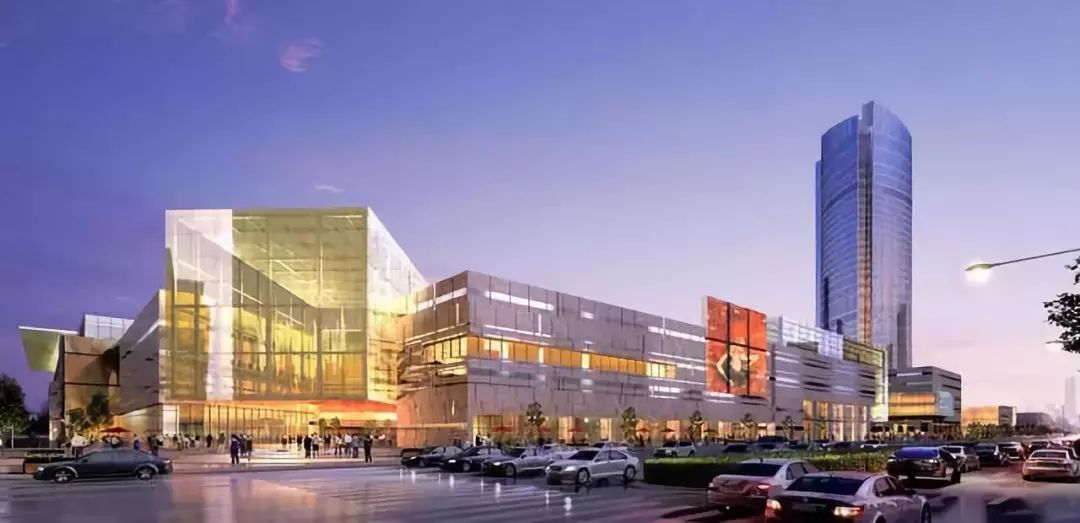
城市综合体是以建筑群为基础,融合商业零售、商务办公、酒店餐饮、公寓住宅、综合娱乐五大核心功能于一体的“城中之城”(功能聚合、土地集约的城市经济聚集体)。
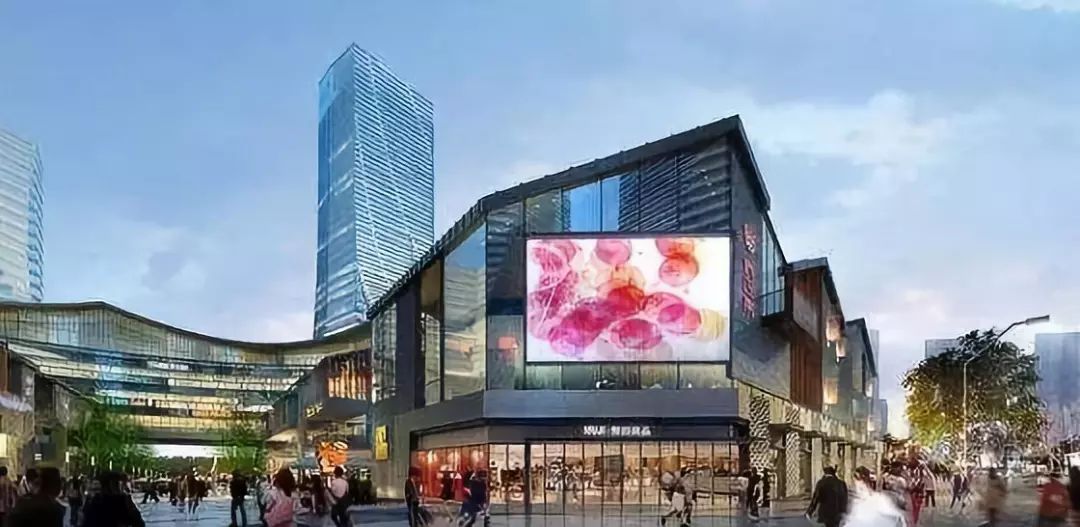
而“商业综合体”,是将城市中商业、办公、居住、旅店、展览、餐饮、会议、文娱等城市生活空间的三项以上功能进行组合,并在各部分间建立一种相互依存、相互裨益的能动关系,从而形成一个多功能、高效率、复杂而统一的综合体。
在国际一线城市商业综合体中,商务办公业态比例较高,均值达44%;其次是商业零售,均值为23%;再次是酒店公寓和住宅,均值分别为21%、12%。可见,国际城市商业综合体的功能更多表现为商务办公。国际主流城市商业综合体主要包括商务办公、商业零售、酒店公寓三大类型,这在当前的国际城市出现频率较高,主要位居城市核心商圈或新城核心地段。其中,商务办公型又可以细分为金融商务型、会展商务型、酒店商务型、总部商务型,商业零售型有购物广场型、文化商街型、特色商场型和时尚街区型,酒店公寓型包括主题酒店型和住宅公寓型。但是,在各大型城市商业综合体及其亚类之间,并没有明确的划分界限。每座城市都需要有带领步入国际化的商业综合体,中国地产发展至今,发展城市综合体已经代表了一种趋势,一种潮流,一种地产品牌持续发展与城市地产价值较大化的必需。这种发展趋势不仅仅表现在一线城市,二三线城市也是如此。
目前情况来看,国内开发商较为激进,二、三线城市布局十分广泛,扩张速度十分迅猛。预计,未来三至五年间,国内大型开发企业仍将开发超过100个综合体项目。
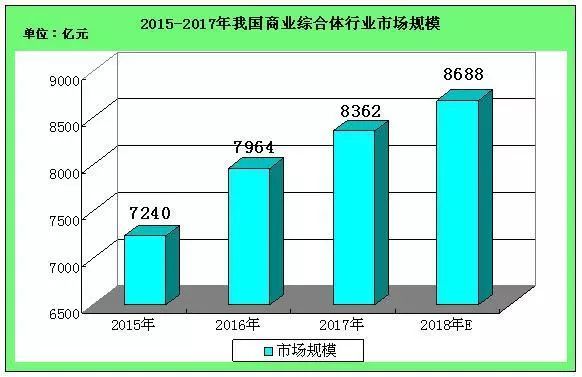
商业综合体开发,从资金沉淀能力、选址、设计规划、招商营运等各个环节都对开发商的综合营运能力要求非常高,从全国来看单个商业综合体年均收入约为7.24亿元,但是由于地域等差异巨大,因此整体来看我国商业综合体虽然市场规模较高但是行业整体的经营能力仍然有待提高。
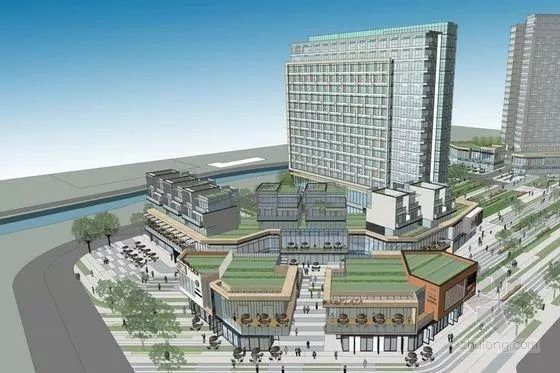
中国商业市场表现仍持续活跃,体验业态仍然是传统商业转型的主流方向。一站式服务、全业态消费、购物体验升级均不再是零售运营的一纸噱头,也已成就了不少商业地标的诞生。在中国商业市场格局快速演变的大背景下,零售商场(从传统百货到品牌专卖店,再到精品Kaiyun股份有限公司店、旗舰店)的竞争重点已从早期的提升产品丰富度及店铺档次,逐步转向而今的产品独特性及专属性。
2018年上半年房企收并购拿地比例持续增加,并购面积占比已超20%,非热点二线城市及部分三四线城市收并购力度开始有所增加。
房企加速商业综合体布局无非有两个目的,一方面是是寄希望于“商改住”,以期多渠道增加收益并实现商业的“快周转”。尽管国家在这方面出台了相关的政策,但是商改住涉及水电气、土地性质、土地年限、投资收益等复杂问题,目前短期内仍难实现;另一方面,由于房企管理团队缺乏收并购烂尾项目以及商业运营经验,在新零售的冲击下,或失去商业价值并被当作展示或仓储工具。
此外,虽然当前房企欲过并购方式实现市场快速布局,但是目前商业地产仍然面临供大于求及同质化的困境,而收购之后因竞争激烈所面临的挑战不言而喻。从多个万达广场易主、万达飞凡网络宣告裁员等现象来看,商业综合体的运营并非易事。因此,对于紧急布局商业综合体项目的房企来说,“商改住”前景不明以及新零售带来的商业综合体变革风口下,或暗藏着更大的风险。2018年上半年,多家房企加速商业综合体市场的布局,而不少房企更是瞄准了多年烂尾和多次易主的商业体。
2018年年初,泰禾18.98亿元接手南昌茵梦湖项目,该项目在2011年就已经开工建设,计划总投资14亿元,建成融主题游乐、旅游度假、休闲娱乐等为一体的国家5A级风景区,后期经过易主以及多次注资仍未盘活。与此同时,融创中国参与上海广场的收并购案,该项目自2005年起曾数次易主。除了烂尾或多次易主的项目外,万科也加速了商业综合体市场的布局,上半年与其它企业联手耗资83.65亿元收购了凯德商用旗下的20个购物中心。
值得注意的是,早在2017年碧桂园、融创、阳光城等就已有众多房企加入进入商业综合体并购行列。例如,5月,融创21亿元收购华城富丽60%股权及相关债权。华城富丽开发的重庆江北嘴国际金融中心是当地著名的烂尾楼,该项目曾被规划为集高端购物中心、办公、酒店等于一体的金融中。
2018年1-5月商业营业用房投资额同比降幅扩大至9.3%,与投资额下降不同的是,5月份300城商办用地平均溢价率为30.5%,环比增长22.7%,同比增长14.6%。从这组数据不难发现,新建商业地产投资额下降,商办用地的价格却呈现上升的趋势,这意味着一些房企已转向收并购方式寻找“猎物”。
在2018年上半年,绿地、红星地产等房通过土拍或与政府及企业合作方式开发城市商业综合体。更多房企加入并购或新建商业体的阵营中,意味着原本供大于求的商业体竞争环境将更加严峻。赢商网统计数据显示,2017年全国开业大型商业项目504个,总体量约4600多万平方米,开业数量创历史新高。从具体城市来说,2017年青岛新开业商业体近20个;截止至2018底,南京待开业商业体有18家;2018年温州在建的商业综合体8个,计划到2020年新建的商业综合体有19个。
“商改住”被一些房企寄予厚望,但是在具体落实方面困难重重。近日,国务院办公厅印发《关于加快培育和发展住房租赁市场的若干意见》,允许将商业用房等按规定改建为租赁住房,土地用途调整为居住用地。
国家层面已意识到商业严重供大于求,出台商改住方面的政策主要鼓励一部分闲置商办项目改为住宅,用作租赁用途。但在政策落实方面,商改住涉及水电气、土地性质、土地年限、投资收益等复杂问题。同时,此前在中国并没有“商改住”的成功案例,短期来看仍无法满足房企投资商业体转住宅的期待。未来随着市场需求的变化,仍然会有大量的商业空置、闲置并成为不良资产将面临淘汰或转型,仍无法盘活则可能会被拍卖。
事实上,因为新零售、无界零售等概念的出现,被众多房企认为是商业体“起死回生“的神药,吸引无数房企加入商业用地的争夺和并购上。在多数企业看来,商业用地如果与当下火热的新零售结合,收购改造成功后可带动周边住宅项目的销售,会成为企业业绩的增值点。但是,新零售、无界零售正在变革的消费场景,是多数房企未曾预料的事情。
声明:本文由入驻焦点开放平台的作者撰写,除焦点官方账号外,观点仅代表作者本人,不代表焦点立场。
嘉定城芯首个新规3.5代宅!绿城玉海棠售楼处惊艳亮相!
绿城玉海棠以非遗篾竹技艺打造“最大海棠花”艺术装置,融合嘉定文脉,开启人居新想象,实现越级改善。
喜临门发布2026三季报:前三季度净利润-3279.94万元 同比由盈转亏
10月31日,ST喜临门(603008)披露2026年第三季度报告,报告显示公司营收规模有所收缩,前三季度由盈转亏,第三季度单季实现微利,同时资产负债端多项科目出现较大幅度变动,大股东股份多数处于冻结状态。财
梦百合发布2026三季报:前三季度净利润亏损3.75亿元 同比下滑333.11%
梦百合家居科技股份有限公司(603313)披露2026年第三季度报告。前三季度公司实现营业收入72.60亿元,同比增长7.47%;其中第三季度单季营业收入26.05亿元,同比增长6.76%。盈利端由盈转亏:1
公司前三季度实现营业收入 45.77 亿元,较上年同期的 49.69 亿元下降 3.92 亿元,同比减少 7.89%;其中自营及租赁板块收入 35.24 亿元,较上年同期 36.73 亿元下降 1.49 亿元,保持基本稳定。第三季度单季实现营业收入 14.82 亿元,同比下降 9.16%。
三棵树发布2026三季报:前三季度净利润 3.74 亿元 同比下降 49.75%
10月30日晚间,三棵树涂料股份有限公司披露2026年第三季度报告,报告未经审计。前三季度,公司实现营业收入91.61亿元,同比下降2.45%;归属于上市公司股东净利润3.74亿元,同比下降49.75%;扣除
郑重提示:本网站作为房产信息聚合类导航网站,仅为方便广大用户掌握信息而提供一站式无偿浏览、查阅的功能,本站楼盘信息并非广告,最终请以政府部门登记备案及开发商公布为准。错误信息举报电话,邮箱。 或点此进行意见反馈,也可点此进行举报投诉。