开云Kaiyun-(官方网站)Kaiyun官方登录入口
行业整体 “弱修复、强分化”,增量供给收缩,存量运营成为核心赛道。据不完全统计,上半年全国大宗交易77宗、规模约832.64亿元,资金扎堆核心城市优质物业;商管格局、消费业态均出现明显分化,头部企业同店复苏亮眼,细分赛道冷暖不一。
2026年上半年,据观点指数不完全统计,全国商业地产投资市场完成大宗交易77宗,涉及披露金额约832.64亿元。
报告期内,单笔规模分化明显,机构化、金融化成为主线。区域上高度集中于上海,共录得33宗、金额约394.41亿元,占总金额的比重为47.4%,是资金配置的核心市场。
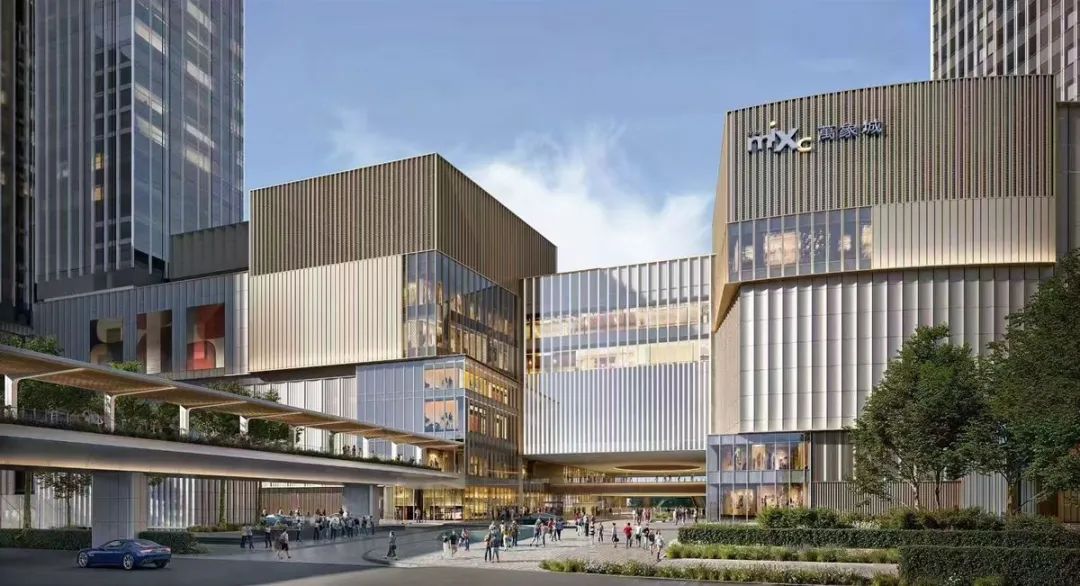
香港以8笔、50.71亿元形成独立的学生公寓投资主题,成都、广州、武汉等城市多点分布,其中成都万象城单笔交易金额达84.75亿元。资产结构上,写字楼、购物中心、商业综Kaiyun合体合计占比76.7%,构成交易主体。
资金来源与交易方式呈现三大特征:一是保险资金通过组团设立基金、股权收购等方式大规模配置核心存量资产,泰康、长城、友邦、大家、宏利、国寿等频频出手。二是科技互联网企业延续整栋购楼趋势,拼多多、新浪、京东、泡泡玛特、海尔等以总部自持为目的积极成交。三是外资呈现有进有退的分化格局,英格卡、领盛、普洛斯等通过“售后回管”盘活或退出,凯德、博枫、太盟、高瓴、胜捷等则逆势加仓;困境资产通过司法拍卖、打包转让等方式加速出清,万达、苏宁、金盛等存量项目得到盘活。
从买方结构看,内资机构、产业资本与国资平台合计承接了绝大多数成交,资金来源由银行信贷主导转向自有资金、保险资金与并购贷款多元组合,买卖双方的价格预期正在收窄;但买方更看重租金回报与现金流安全边际,市场回暖仍集中于优质资产。
规模上,头部集中度持续提升,新城控股、华润万象生活、万科(含印力)3家企业的在管项目数量均超百个,在管面积超千万m,合计在管规模占15家样本企业的半壁江山。
头部商业地产企业整体呈现量先于价、销售复苏快于租金复苏的特征,核心项目经营客流与消费活力稳步修复,标杆企业核心业态销售额均实现两位数增长。其中,太古地产内地零售项目销售额同比增长23%,恒隆地产内地商场租户销售额同比增长17%,购物中心零售额同比增长21.7%,龙湖集团剔除汽车销售业务后的营业额同比增长约16%,复苏强劲。
轻资产成为2026年行业确定性最高的增量路径,头部企业持续加码第三方托管,项目选址更聚焦核心城市、城市更新及存量改造标的。
上半年,15家核心样本企业中,仅7家实现新项目开业,合计落地11个项目、总体量91.59万平方米。其中仅、等头部企业保持稳定拓店节奏,绝大多数企业的增长动能已从“增量开店”全面转向“存量同店提质增效”。
当前,消费市场已全面进入结构性调整期。国内消费市场消费重心持续从商品消费向服务、体验消费转移,但细分赛道冷热不均。餐饮行业增速温和回暖,告别规模扩张时代,转向单店盈利与运营质量的比拼,其中,大众刚需构成基本盘,休闲靠新品与场景渗透持续增长,高端商务餐饮修复则相对滞后。运动服饰赛道户外专业品类持续领涨,大众运动市场陷入存量价格博弈;美妆行业呈现高端提质、国货分化的格局,功效与精简护肤成为主流。
黄金珠宝行业告别普涨,完成从婚嫁刚需向投资保值、悦己消费双主线转型,金价波动与渠道变革重塑行业格局。奢侈品市场消费分层加剧,硬奢品类抗周期优势凸显,软奢、轻奢需求持续承压,品牌逐步收缩大众化布局,聚焦高净值客群与高端场景运营。
潮玩行业摆脱单一爆款逻辑,转向IP矩阵长线运营与场景化零售,通过多业态延伸对冲行业周期。商超赛道迭代提速,硬折扣超市、会员量贩店成为增长主力,传统大卖场关停低效门店、深耕自有品牌,实现转型扭亏。